Domain lichtschachtaufsatz.de kaufen?
Wir ziehen mit dem Projekt
lichtschachtaufsatz.de um.
Sind Sie am Kauf der Domain
lichtschachtaufsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lichtschachtaufsatz.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
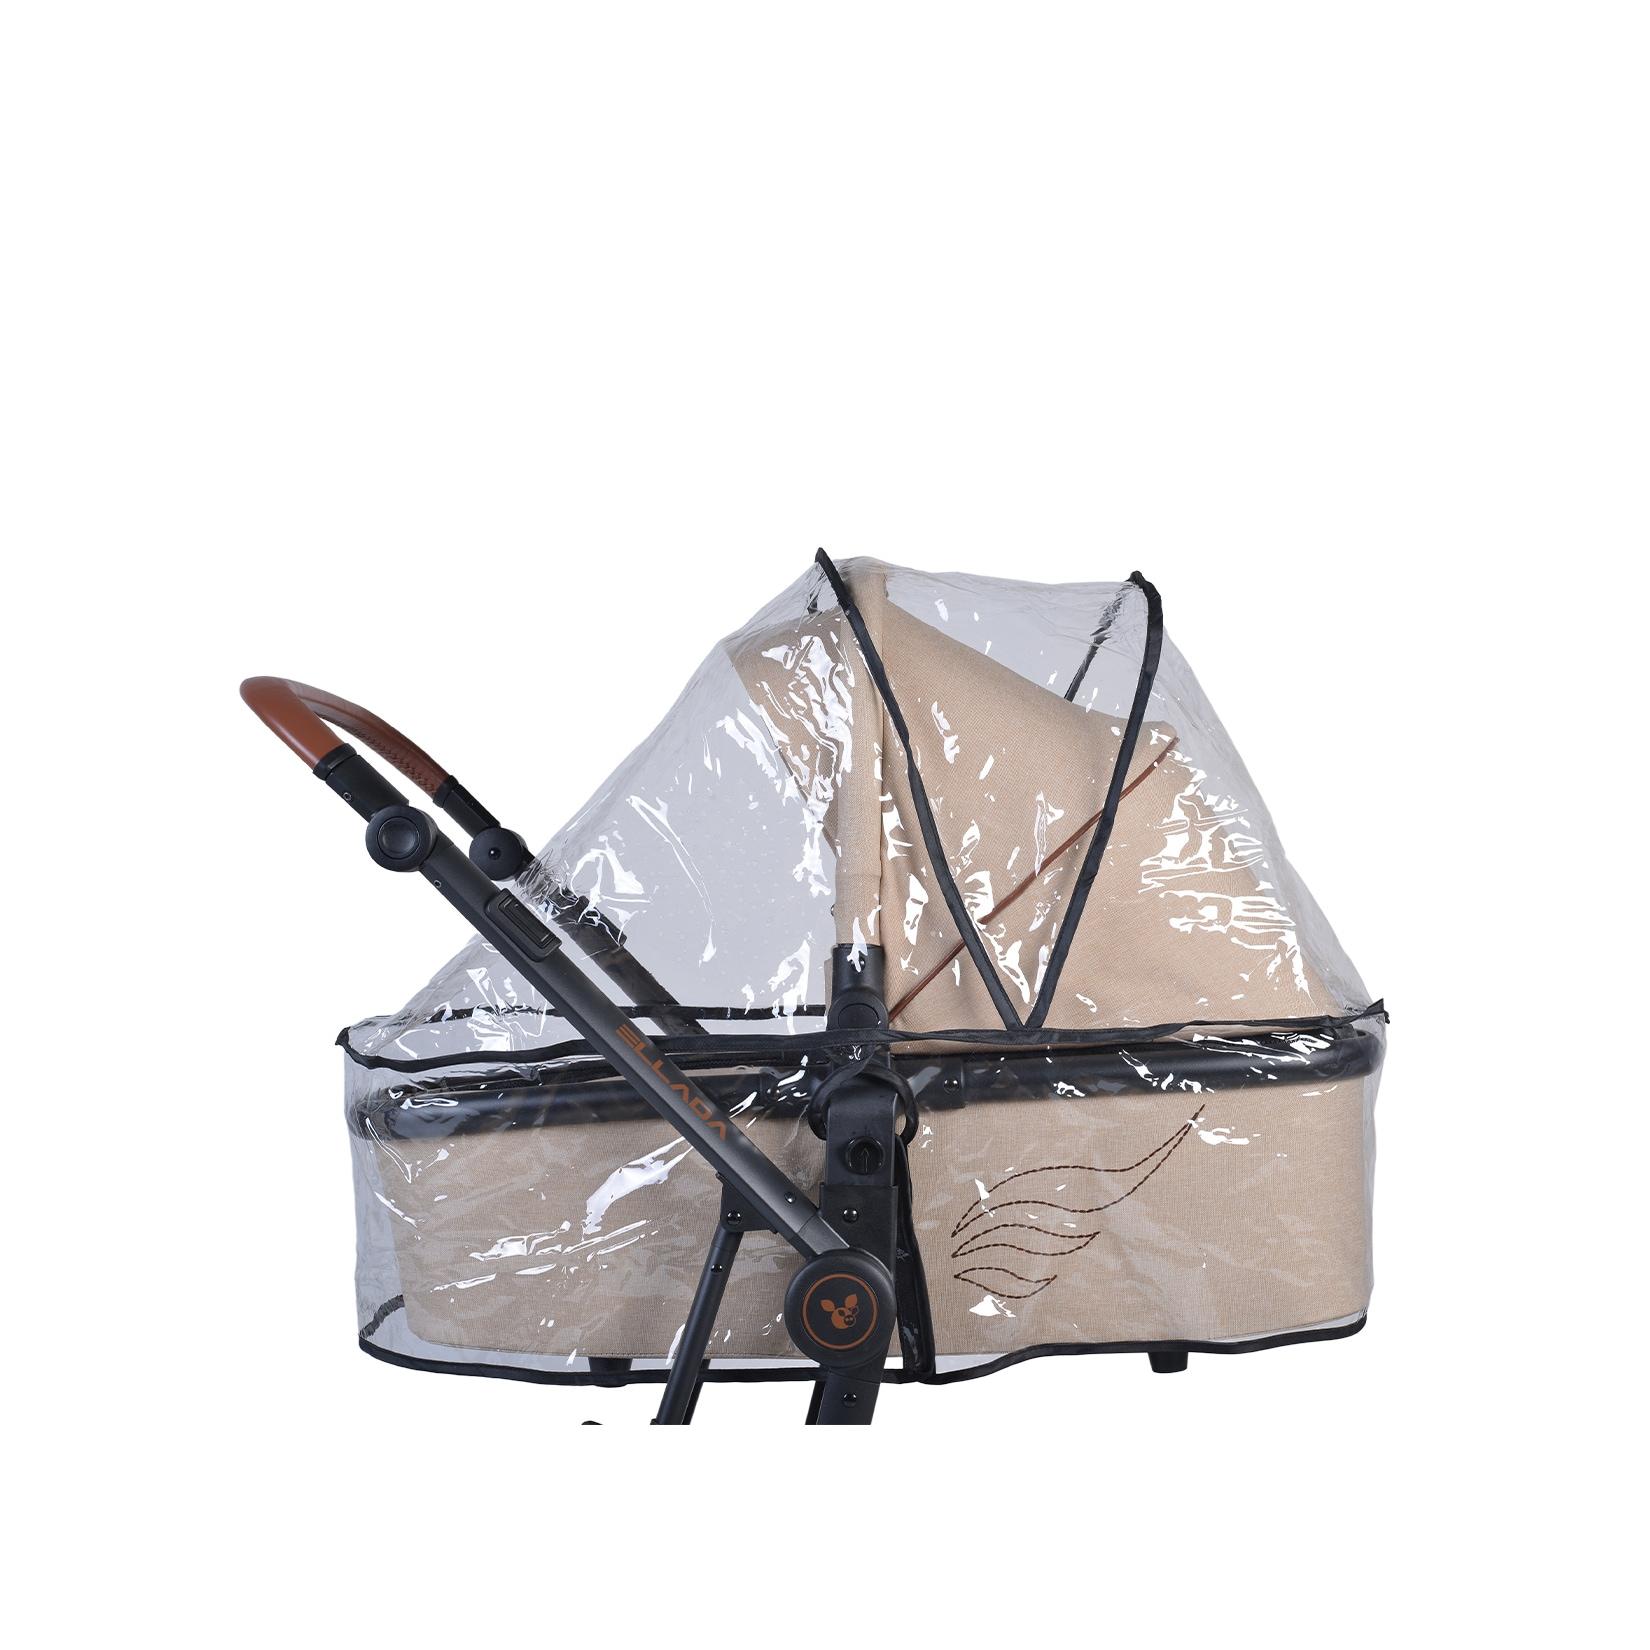
Cangaroo Kinderwagen Regenschutz universal, für die Babywanne, gute Belüftung transparentDer Kinderwagen Regenschutz universal für die Babywanne von Cangaroo wird Ihr Baby ab sofort zuverlässig vor Regen und Wind schützen. Wenn es plötzlich zu regnen beginnt, wird er einfach über die Babywanne gestülpt und der Spaziergang kann weiter gehen.20,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Cangaroo Kinderwagen Regenschutz universal, für die Babywanne, gute Belüftung transparentDer Kinderwagen Regenschutz universal für die Babywanne von Cangaroo wird Ihr Baby ab sofort zuverlässig vor Regen und Wind schützen. Wenn es plötzlich zu regnen beginnt, wird er einfach über die Babywanne gestülpt und der Spaziergang kann weiter gehen.20,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Outsunny Abdeckung Schutzhülle Abdeckplane Regenschutz UV-Schutz GartenmöbelEine praktische Ergänzung für Ihre Gartenmöbel ist diese Möbelabdeckung von Outsunny. Praktisch und elegant bietet sie den ultimativen Schutz vor Schmutz und Witterungseinflüssen für Ihre Gartenmöbel. Sie besteht aus hochwertigem Polyethylen mit einer wasserdichten Beschichtung. Sie ist wetterfest und UV-beständig. Mit dieser Abdeckhaube können Sie Ihre Möbel schnell und einfach abdecken. Die vier Ösen an den Ecken und die Zugschnur sorgen für eine einfache Befestigung und halten auch an windigen Tagen. Beschreibung: ✓ Schmutzabweisende, witterungs- und UV-beständige Gartenmöbelabdeckung aus PE mit Beschichtung✓ Besonders geeignet für große, rechteckige Möbel✓ Ausgestattet mit Zugseil inkl. Schnalle und 4 Befestigungsösen ✓ Reißverschluss an der Vorderseite für bequemes Abnehmen✓ Schnell und platzsparend zu verstauen✓ Leicht zu reinigen Lieferumfang: ✓ 1 x Möbelabdeckung (inkl. 1 Verschlussband)26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Home & Garden Lichtschacht Kellerschacht Abdeckung EVA-Gewebe 80x150 kürzbar 100320320-VHLichtschachtnetz Kellerschachtnetz Profi 80x150cm die Profilösung für alle Lichtschächte Rahmen aus Aluminium, silber Eckverbinder bestehen aus Kunststoff, die Abdeckkappen ausAlu-Druckguss hochwertiges, transparentes EVA-Gewebe unversell passend, individuell kürzbar Höhe des Rahmens 7mm licht-, luft-, und wasserdurchlässig Schluss mit Kellerschacht reinigen! Ob Blüten, Schmutz oder Laubim Herbst, durch das Kellerschacht-Schutzgitter ersparen Sie sichdiese Arbeit. Zudem kommen keine Spinnen mehr in den Keller, keine Nagetieremehr in die Vorratsräume. aufwendige Reinigungsarbeiten entfallen keine Spinnen, Nagetiere mehr im Keller mit gewöhnlichen Besen abzufegen akkurates Aussehen engmaschig rostfrei, kein Pflegeaufwand hochwertige langlebige Materialien einfache und schnelle Montage49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.